Lorsqu’un épargnant décide de débuter en bourse, une question revient rapidement : faut-il choisir un ETF ou acheter des actions individuelles ? Derrière ce choix se trouvent deux approches très différentes de l’investissement. La première mise sur la diversification, la simplicité et la gestion passive. La seconde demande davantage d’analyse, de temps et de conviction. Avec un budget de 2 000 euros et quelques heures disponibles chaque mois, la stratégie adaptée ne sera pas forcément celle d’un investisseur expérimenté. L’objectif n’est donc pas de désigner un placement miracle, mais de comprendre quel outil correspond à son horizon, son niveau de risque et son rendement recherché.
ETF ou actions individuelles : comprendre les différences avant de débuter
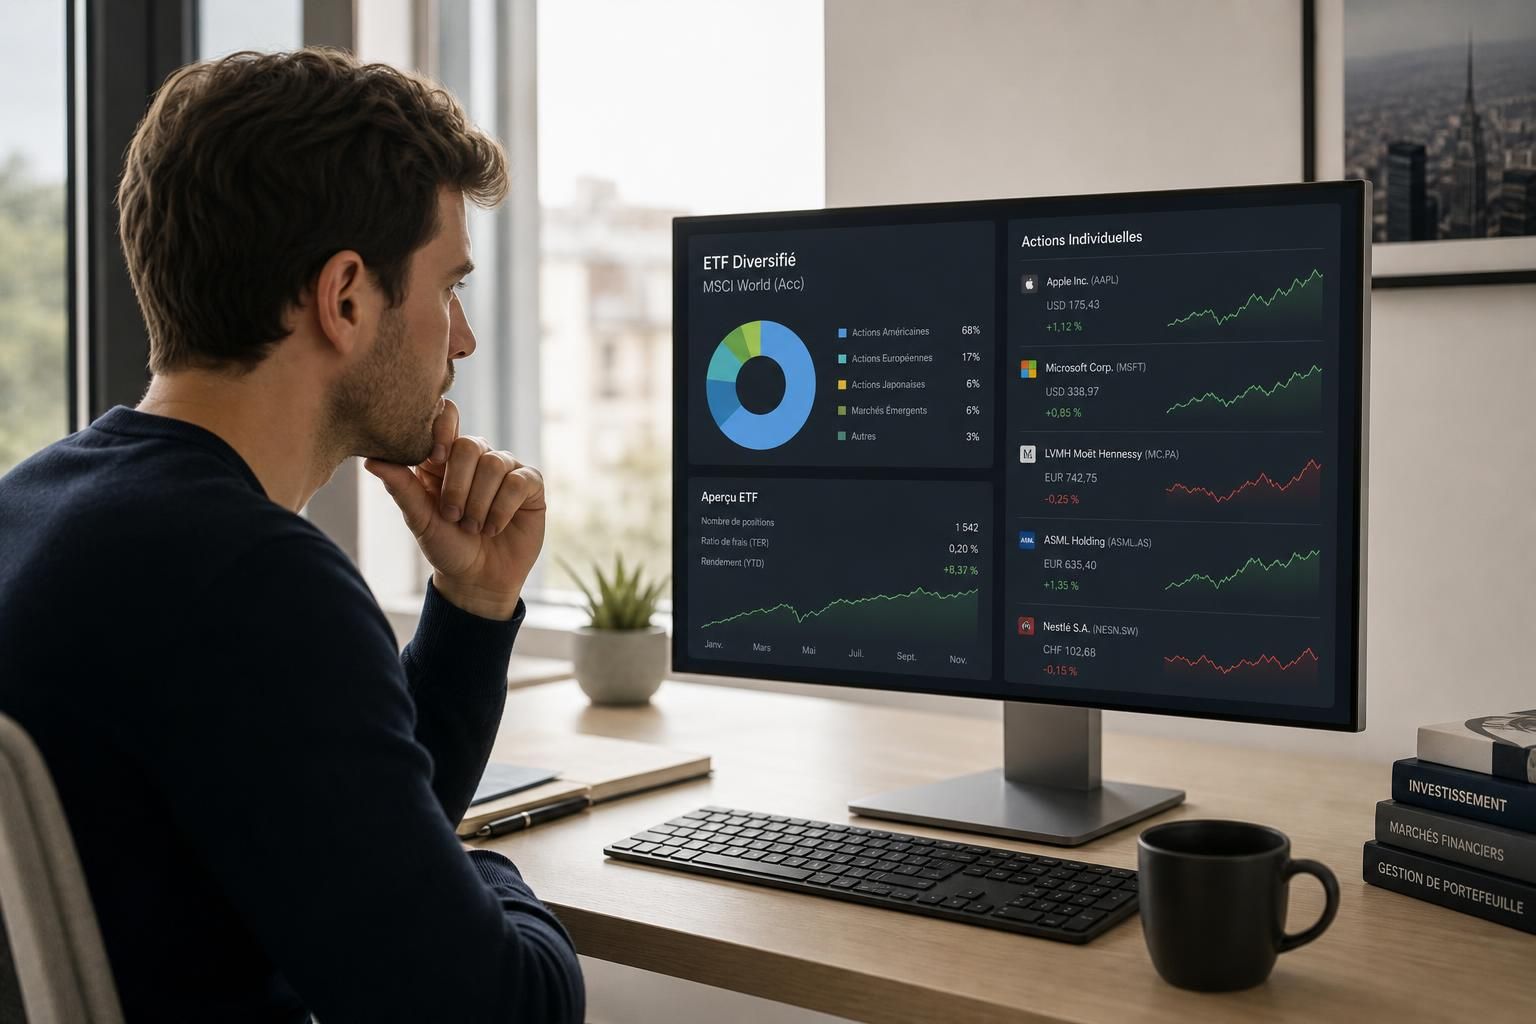
Avant toute décision, il convient de distinguer clairement ces deux instruments. Un ETF permet d’acheter en une seule opération un ensemble de titres, tandis qu’une action individuelle donne une exposition directe à une entreprise précise.
Pourquoi un ETF facilite la diversification
Un ETF, ou fonds indiciel coté, cherche généralement à reproduire la performance d’un indice boursier. Un produit suivant le MSCI World peut ainsi détenir plus d’un millier d’entreprises issues de plusieurs économies développées.
L’investisseur n’achète donc pas seulement une société technologique ou un groupe industriel. Il répartit son capital entre différentes entreprises, secteurs et zones géographiques, selon la composition de l’indice choisi.
Cette approche relève de la gestion passive : le fonds suit mécaniquement son indice, sans chercher à sélectionner en permanence les titres supposés les plus prometteurs. Les frais annuels se situent souvent entre 0,05 % et 0,30 % pour les ETF larges, même si chaque produit doit être examiné séparément.
Pour un portefeuille débutant, les principaux atouts d’un ETF sont les suivants :
- Diversification immédiate avec une seule transaction.
- Frais généralement inférieurs à ceux des fonds gérés activement.
- Suivi limité, adapté à un investissement régulier.
- Accès à des marchés étrangers difficiles à reproduire titre par titre.
Cette simplicité réduit le risque lié à une seule entreprise, sans supprimer les fluctuations des marchés actions.
Ce que signifie acheter des actions individuelles
Acquérir une action revient à détenir une fraction du capital d’une entreprise. La valeur du placement dépend alors de ses résultats, de sa stratégie, de son secteur d’activité et de la confiance accordée par le marché.
Une action de Schneider Electric, LVMH ou Apple peut offrir un rendement supérieur à celui d’un indice. Mais elle peut aussi connaître une baisse importante après un avertissement sur les bénéfices, un changement réglementaire ou une erreur stratégique.
La sélection d’actions individuelles relève davantage de la gestion active. Elle nécessite de comprendre le chiffre d’affaires, la rentabilité, l’endettement, les perspectives de croissance et la valorisation de chaque société.
Cette méthode peut convenir à une personne qui apprécie l’analyse financière et accepte de consacrer du temps à son portefeuille. Elle devient plus fragile lorsque quelques titres représentent une part excessive de l’épargne disponible.
Quel choix pour débuter selon son profil d’investisseur ?
Le meilleur choix dépend moins du produit lui-même que de la capacité à le conserver dans le temps. Le budget, les connaissances, la tolérance aux baisses et le temps disponible doivent guider la décision avant toute recherche de rendement.
Un ETF large pour investir avec peu de temps
Une personne comme Clara, 31 ans, dispose de 2 000 euros et souhaite investir 150 euros chaque mois. Elle travaille à temps plein et ne souhaite pas suivre quotidiennement les résultats des entreprises.
Dans ce cas, un ETF large peut constituer un socle cohérent. Un seul achat donne accès à plusieurs centaines ou milliers de sociétés, alors qu’un portefeuille d’actions réellement diversifié demanderait davantage de capital et de suivi.
La diversification ne protège pas contre une baisse générale des marchés. Elle limite toutefois l’impact d’un événement propre à une entreprise, comme une fraude comptable ou l’échec d’un produit majeur.
Les critères suivants méritent une vérification avant de choisir un ETF :
- L’indice suivi et le nombre de sociétés détenues.
- Les frais courants et les éventuels coûts de courtage.
- La méthode de réplication de l’indice.
- Le caractère capitalisant ou distribuant des revenus.
- L’éligibilité éventuelle au Plan d’Épargne en Actions.
Un ETF large n’est donc pas automatiquement adapté : sa composition, sa fiscalité et son niveau de concentration doivent être examinés.
Les actions individuelles pour une stratégie plus impliquée
Les actions individuelles peuvent trouver leur place lorsqu’un investisseur possède une véritable connaissance d’un secteur. Un ingénieur spécialisé dans les semi-conducteurs peut, par exemple, mieux comprendre certains enjeux industriels qu’un observateur extérieur.
Cette expertise ne doit pas être confondue avec une simple préférence de consommateur. Utiliser les produits d’une entreprise ne suffit pas à analyser sa rentabilité, ses concurrents ou son prix en bourse.
La sélection de titres exige également une discipline. Une entreprise appréciée peut devenir trop chère, perdre son avantage concurrentiel ou subir une évolution réglementaire défavorable.
Avant d’acheter une action individuelle, plusieurs questions permettent de ralentir la décision :
- Comment l’entreprise gagne-t-elle réellement de l’argent ?
- Ses bénéfices progressent-ils sur plusieurs années ?
- Son niveau d’endettement reste-t-il maîtrisé ?
- Quelle serait la conséquence d’une baisse de 30 % du titre ?
- Quelle place cette action occuperait-elle dans le portefeuille ?
Cette démarche transforme une intuition en hypothèse d’investissement, qui devra ensuite être régulièrement réévaluée.
Le poids du temps et de la charge mentale
Un ETF peut être suivi quelques fois par an, notamment lors des versements ou d’un rééquilibrage. Les actions individuelles demandent davantage d’attention, car les résultats trimestriels et les annonces sectorielles peuvent modifier la thèse initiale.
Cette différence devient importante lorsque les marchés traversent une période agitée. Un investisseur peu préparé peut vendre dans la précipitation une entreprise solide, ou renforcer un titre en baisse sans comprendre la cause du recul.
La gestion passive ne supprime pas les émotions, mais elle réduit le nombre de décisions à prendre. Pour beaucoup de débutants, cette contrainte comportementale compte autant que les frais ou les performances historiques.
ETF et actions individuelles : comparer risque, rendement et frais
Comparer ces placements suppose de regarder plusieurs dimensions simultanément. Le rendement potentiel attire souvent l’attention, mais les frais, la volatilité et la capacité à rester investi déterminent largement le résultat final.
Les rapports SPIVA publiés par S&P Global montrent régulièrement qu’une large majorité des fonds actions actifs ne bat pas durablement leur indice de référence, notamment sur des horizons longs. Cette observation ne prouve pas qu’aucune action individuelle ne puisse surperformer, mais elle rappelle que battre le marché de façon répétée reste difficile.
Un ETF ne garantit donc pas un rendement positif. Il permet surtout de capter la performance moyenne d’un marché, après déduction des frais, sans dépendre d’une seule décision de sélection.
Les actions individuelles offrent un potentiel de gain plus concentré. Le revers est identique : une erreur d’analyse peut peser lourdement sur le patrimoine, surtout lorsque le portefeuille contient seulement trois ou quatre titres.
Un exemple chiffré de concentration du risque
Supposons que Clara investisse 2 000 euros dans quatre actions, avec 500 euros par entreprise. Si l’une d’elles perd 60 % de sa valeur, le portefeuille recule de 15 %, même si les trois autres titres restent stables.
Avec un ETF composé de plusieurs centaines d’entreprises, la faillite ou la forte baisse d’une seule société aurait généralement un effet beaucoup plus limité sur l’ensemble. La perte reste possible, mais elle est moins dépendante d’un événement isolé.
La diversification ne consiste pas à multiplier les lignes au hasard. Elle consiste à répartir les risques entre des entreprises, des secteurs et, selon le produit, des régions présentant des moteurs économiques différents.
Dividendes et rendement : attention aux apparences
Les actions individuelles attirent parfois grâce à un dividende élevé. Pourtant, un rendement de 7 % ou 8 % peut traduire une difficulté financière plutôt qu’une opportunité durable.
Lorsque le cours chute fortement tandis que le dividende reste inchangé, le rendement affiché augmente mécaniquement. Cette situation peut masquer une réduction prochaine du dividende ou une dégradation des bénéfices, phénomène souvent appelé yield trap.
Les investisseurs recherchant des revenus réguliers doivent donc étudier la capacité de l’entreprise à financer ses distributions. Un dividende n’est jamais garanti, même lorsqu’il a été versé pendant plusieurs décennies.
Construire une stratégie progressive entre ETF et actions individuelles
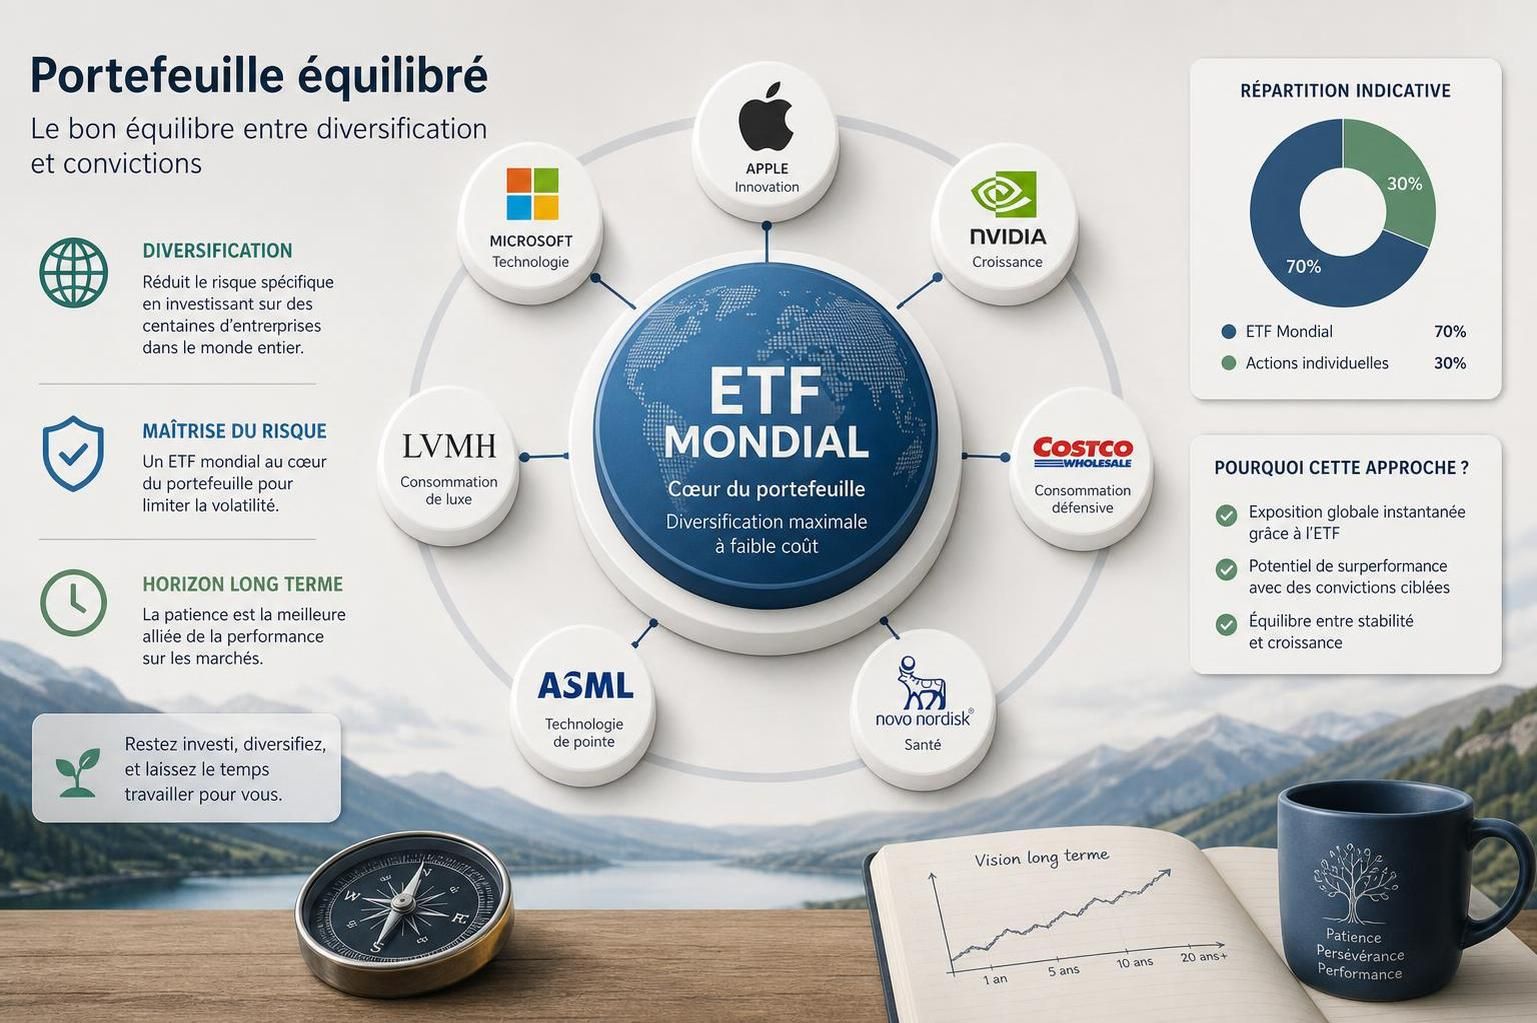
Il n’est pas nécessaire de choisir définitivement un seul instrument. Une stratégie patrimoniale peut commencer par un socle diversifié, puis intégrer progressivement quelques titres sélectionnés lorsque les connaissances et le temps deviennent suffisants.
Une répartition indicative pourrait prendre la forme suivante :
- 70 à 80 % dans un ou plusieurs ETF larges et diversifiés.
- 10 à 20 % dans des actions individuelles analysées avec méthode.
- Une réserve de liquidités adaptée aux dépenses imprévues.
- Des versements réguliers plutôt qu’une recherche permanente du meilleur point d’entrée.
Ces proportions ne constituent pas une règle universelle : elles doivent évoluer selon l’âge, les revenus, l’horizon et le niveau de risque accepté.
Le rôle des versements réguliers
Investir une somme fixe chaque mois permet de réduire la dépendance à un seul moment de marché. Cette méthode, souvent appelée investissement programmé, conduit à acheter davantage de parts lorsque les cours baissent et moins lorsqu’ils montent.
Elle ne garantit pas une meilleure performance qu’un investissement immédiat lorsque les marchés progressent. Elle peut toutefois aider un débutant à éviter une décision émotionnelle et à installer une discipline durable.
L’essentiel reste de conserver une épargne de précaution séparée. L’argent investi en actions doit correspondre à un horizon suffisamment long pour supporter des périodes de baisse.
PEA ou compte-titres : le cadre fiscal à examiner
En France, le Plan d’Épargne en Actions peut accueillir certaines actions européennes et certains ETF respectant ses critères d’éligibilité. Après cinq ans, les gains retirés bénéficient d’un traitement fiscal plus favorable, tandis que les prélèvements sociaux restent dus selon la réglementation applicable.
Le compte-titres ordinaire offre un univers d’investissement plus large. Il permet notamment d’accéder à de nombreux ETF internationaux et à des actions américaines, avec une fiscalité différente et potentiellement moins avantageuse.
Avant toute décision, il convient de vérifier l’éligibilité exacte du produit, les frais du courtier et les règles fiscales en vigueur. La fiscalité ne doit pas remplacer l’analyse du placement, mais elle influence le rendement net réellement conservé.
Les erreurs fréquentes lorsqu’on débute en bourse
Les premières décisions peuvent être marquées par l’actualité, les réseaux sociaux ou la peur de manquer une hausse. Une approche méthodique aide à éviter les choix fondés uniquement sur une narration séduisante.
Les pièges les plus courants sont notamment les suivants :
- Acheter une action uniquement parce qu’elle est connue.
- Confondre baisse du cours et bonne affaire.
- Investir une somme nécessaire à court terme.
- Détenir trop de titres issus du même secteur.
- Vendre dans la panique après une correction normale.
- Négliger les frais, la fiscalité et le change.
Le fil conducteur reste simple : choisir une allocation compréhensible, compatible avec son quotidien et suffisamment diversifiée pour résister aux imprévus.
Pour une personne qui souhaite débuter avec peu de temps, un ETF large représente souvent un point de départ rationnel. Les actions individuelles peuvent ensuite compléter cette base, dans une proportion limitée et avec une analyse réelle. L’objectif n’est pas de rechercher le rendement maximal, mais de construire un équilibre durable entre diversification, risque, coût et capacité à rester investi.